O status da retomada da atividade petrolífera na Venezuela
O status da retomada da atividade petrolífera na Venezuela
Este artigo examina as possíveis trajetórias da produção, a dimensão e o aspecto crítico das reservas, os novos acordos de investimentos e os riscos jurídicos e políticos associados ao tratamento desses recursos pelo governo interino, sob a vigilância do governo norte-americano
Por José Almeida
Compartilhe


Coautores: Bruno Leonel e João Figueira
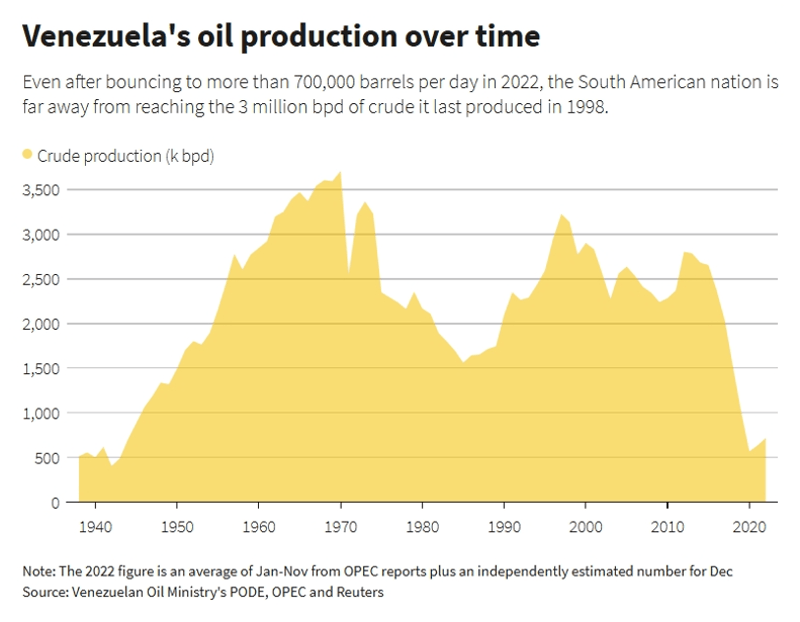
Mesmo com as dificuldades impostas pela extração de petróleo predominante pesado (até 21 API), a Venezuela vinha apresentando crescimento contínuo desde a década de 1940, tendo alcançado seu máximo histórico de 3,71 milhões de barris/dia em 1970. Após a nacionalização da indústria do petróleo no país, em 1976, e a criação da estatal PDVSA, a produção declinou bastante até 1985. No período entre 1985 e 1998, a produção voltou a crescer com a contribuição de iniciativas, como os Convênios Operacionais e os Convênios/Alianças Estratégicas, com o aporte de investimentos estrangeiros, chegando a ultrapassar os 3 milhões de barris/dia.
Em 2 de fevereiro de 1999, quando Hugo Chávez assumiu o poder, a PDVSA já estava bem posicionada como geradora de valor. Mas a partir deste momento passou por turbulências e iniciou seu declínio da produção. Um fato marcante ocorrido entre 2002 e 2003 foi a demissão de 18 mil trabalhadores - recursos humanos de alto nível técnico e gerencial da PDVSA – ordenada por Chavez porque se opunham às suas ideias.
Após 2007, a indústria sofreu outro revés. Expropriações, via cancelamento unilateral dos Convênios Operacionais e dos Convênios/Alianças Estratégicas, converteu as empresas no país em “empresas mistas” controladas e operadas pela PDVSA que, assim, assumiu o controle total e monopolista de toda a indústria petrolífera venezuelana.
O gráfico publicado em artigo da Reuters “How Venezuela pulled its oil production out of a tailspin”, por Parraga, M., de 27/12/2021, mostra o histórico da evolução da produção de petróleo do país, incluindo altos e baixos e o declínio da produção.
Os recentes eventos na Venezuela, após a captura de Nicolás Maduro por forças americanas, em janeiro, acarretaram muitas mudanças na indústria petroleira do país. Aos poucos vai acontecendo a retomada das atividades e, fato relevante, a redução das vendas do petróleo para alguns países, entre estes China e Cuba. O governo venezuelano vem adotando outras medidas em relação a indústria de petróleo, não se sabe se por convicção ou por orientação emanada pelos Estados Unidos. Daí há o risco de uma possível ilegitimidade das novas regras e de possíveis conflitos futuros com outros governos que venham a suceder o atual ou mesmo com organizações civis ainda bem atuantes.
O fato é que a produção de petróleo na Venezuela chegou ao patamar mais baixo nos últimos 50 anos e isso não derivou do declínio normal da produção, mas certamente da precária manutenção dos campos.
As reservas publicadas da Venezuela montam a 303 bilhões de barris de petróleo, segundo a Venezuela’s Oil and Gas Industry: The Challenge of Sustainable Recovery, The Oxford Institute for Energy Studies, em artigo assinado por Orlando A. Ochoa, em agosto de 2026.
Essa cifra é questionável, sobretudo pelo expressivo componente de petróleo extrapesado do Cinturão do Orinoco, cujo volume recuperável estimado, de 261 bilhões de barris, corresponde a 86% dos volumes recuperáveis do país. A cifra considera um Fator de Recuperação da ordem de 20%, teoricamente viável, embora ainda não realizável com as tecnologias disponíveis.
Por outro lado, estudos feitos pela comunidade científica da Venezuela e internacional em 2005 indicam que as reservas provadas poderiam se situar em torno de 80 bilhões de barris, certamente bem diferentes dos números oficiais que levam em conta o óleo do Cinturão do Orinoco. Há outras indicações de que o Cinturão do Orinoco teria um volume de 1,36 trilhão de barris de óleo in place (PDVSA Plano 2005-2012). A questão é quanto desse volume pode ser efetivamente tratado como reservas provadas.
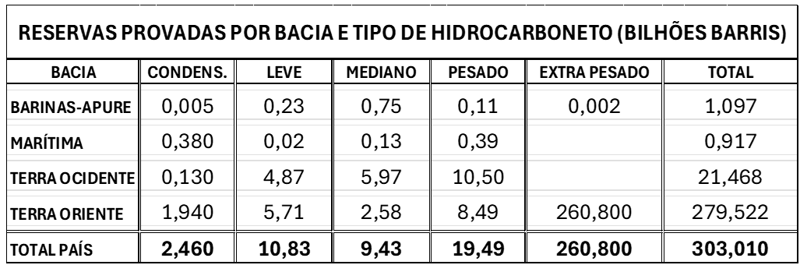
Fonte: Victor Gomez, Gerente de Planejamento Corporativo da PDVSA (comunicação pessoal com o autor do artigo, 17 de julho de 2026).
A Venezuela também dispõe de reservas importantes de gás natural. Segundo a mesma publicação do Oxford Institute, o país tem reservas provadas de 193,4 TCF de gás, dos quais 170 TCF de gás associado ao petróleo e 23,4 TCF de gás livre.
As bacias marítimas da Venezuela têm potencial para produção relevante de gás livre, como já ocorre com as descobertas no Golfo da Venezuela, a exemplo do campo gigante de Perla, descoberto pela parceria e operação conjunta entre a Repsol e a Eni, em 2009. Este campo, com reservas de 17 TCF, é tido como uma das mais importantes descobertas de gás livre da América Latina (AAPG Memoir 113, p 141-152).
A Venezuela ainda conta com importantes descobertas de gás ainda não desenvolvidas, no trend dos campos de gás de Chaconia e Hibiscus, em Trinidad e Tobago.
Estes campos produzem em reservatórios turbidíticos do Terciário (Mioceno e Plioceno), foram desenvolvidos para produção de gás para o Projeto Atlantic LNG. As ocorrências do lado venezuelano, como Dragon, Patao, Rio caribe e Mejillones, poderiam conter um volume recuperável combinado de 12 TCF. Este conjunto foi objeto de um projeto de LNG entre a Shell e PDVSA (Cristóbal Colón) previamente ao governo Chávez, que ao assumir encerrou a negociação. E criou um novo projeto, sob a denominação de Mariscal Sucre, mas que não conseguiu sócios, por um lado, pela natureza de projeto de capital intensivo, por outro, a aspiração do governo pelo projeto híbrido, para consumo interno e exportação de LNG.
A Shell, operadora do projeto Atlantic LNG, em Trinidad e Tobago, vinha recentemente desenvolvendo tratativas com a PDVSA para aproveitar o gás venezuelano, principalmente do Campo de Dragon, como suprimento alternativo aos campos de Trinidad e Tobago em declínio. Após a saída do Maduro, a Shell tem manifestado interesse no desenvolvimento das reservas do lado venezuelano e outras descobertas de gás livre na fronteira sul de Trinidad e Tobago com a Venezuela.
Recentes anúncios dos governos dos Estados Unidos e Venezuela, permitindo contratos para a recuperação dos campos, incluindo infraestrutura, recuperação dos poços, aumento técnico e econômico sustentável do fator de recuperação, entre outros, poderiam levar a um possível incremento das reservas. Mas é prematuro afirmar que este objetivo poderia corresponder ao que aspira o governo americano.
Os detalhes desses acordos não são inteiramente conhecidos. Tudo indica que 17 campos foram adjudicados em concessão a uma empresa mista venezuelana e norte-americana, de capital fechado, a North American Blue Energy Partners, controlada por um venezuelano, com passado não muito claro, e com garantia de que toda produção será destinada ao mercado dos Estados Unidos.
As indicações dão conta de 65 bilhões de barris recuperáveis e investimentos previstos de mais de 100 bilhões de dólares, baseados em contratos de concessão de 100 anos. Salvo melhor juízo e às práticas em outros países, trata-se de um prazo extraordinariamente longo. Alguns especialistas com maior conhecimento dos acordos se referem a um potencial de receita bruta de 3,9 trilhões de dólares, considerando uma média de preço de 60 dólares/barril, o que geraria receita de mais de 300 bilhões de dólares em impostos e a participação na produção para a Venezuela.
Já segundo a presidente interina da Venezuela, o acordo teria a duração mínima de 25 anos, em respeito à Lei dos Hidrocarbonetos do país, que segue sendo membro da OPEP, e sob o controle da Venezuela. O acordo garantiria a aplicação de investimentos de 100 bilhões de dólares e 209 bilhões de dólares entre royalties e impostos.
Também há registros de que parte desse óleo seria vendido aos Estados Unidos, a preço de custo, cujos detalhes são desconhecidos, mas possivelmente abatidos os investimentos, custos operacionais e os impostos de um modo geral, menos a participação da Venezuela. A conferir.
Foi noticiado que parte desse petróleo seria utilizado para recompor as reservas estratégicas dos Estados Unidos, bastante requeridas com a redução da oferta global de petróleo resultante dos conflitos no Oriente Médio, na Rússia e Ucrânia e até mesmo da Venezuela.
A reserva estratégica dos Estados Unidos, em torno de 700 milhões de barris, teria sido reduzida a 340 milhões (SPR – Strategic Petroleum Reserves), estocadas em sua maioria nos estados meridionais, em antigas cavernas de sal. Em isso sendo verdade, o petróleo estaria apenas mudando de local de armazenamento, saindo da Venezuela para os Estados Unidos, mantendo-se apenas como estoque.
Além desse acordo com os Estados Unidos, houve anúncios de acordos feitos com outras empresas, entre elas a Geopark (estadunidense-colombiana), e a retomada das atividade pela Chevron. A Chevron foi a única empresa americana que manteve atividades no país, mesmo depois das mudanças impostas pelo governo Chávez. A empresa conseguiu com o governo venezuelano um acordo de remuneração de seus negócios no país, recebendo pagamento em óleo pesado apropriado para a dieta das suas refinarias nos EUA, sobretudo na Califórnia.
Uma das grandes dificuldades dos sócios da PDVSA nas empresas mistas, quando produziam resultados positivos, era o recebimento dos dividendos, em geral represados internamente na estrutura organizacional da estatal venezuelana.
O interesse americano pelo petróleo venezuelano se configura como ação estratégica, num momento de incertezas quanto ao transporte do petróleo no mundo, particularmente oriundo do Oriente Médio. O conflito com Irã tem resultado em fechamentos do Estreito de Ormuz e os conflitos dos Houthis com a Arábia Saudita tem causado danos de oleodutos de exportação e possível fechamento do estreito de Bab El-Mandeb, no Mar Vermelho.
O momento soa muito oportuno para retomada geral das atividades de produção na Venezuela, onde já existe petróleo descoberto em terra, em que pesem os desafios para recuperação da produção, incluindo petróleo extrapesado e a colocação no mercado.
Em janeiro de 2026, o presidente Trump havia pedido aos executivos das empresas de petróleo que investissem bilhões para reconstruir a infraestrutura petrolífera debilitada da Venezuela, após a captura de Maduro. No entanto, os principais executivos do setor de energia resistiram inicialmente, em face das circunstâncias de deterioração geral da indústria do país.
Mais recentemente, entretanto, várias empresas têm mostrado interesse e assinado acordos, inclusive a ExxonMobil, que segundo fontes oficiosas estaria avançando nas tratativas para um acordo preliminar com a PDVSA. Isso contrasta com o que disse o CEO da empresa norte-americana em janeiro de 2026, quando qualificou a Venezuela como inviável para investimentos (uninvestable), devido a questões legais não resolvidas, falta de segurança jurídica para proteção ao investimento e a necessidade de reformas democráticas.
Mantido o ritmo dos novos investimentos, é possível que o país volte a exibir níveis de atividades e produção semelhantes ao período anterior a 2018, quando o país produzia cerca de 3 milhões de barris/dia. A PDVSA, sob o governo Chávez, chegou a anunciar, em 2010, planos para elevar a produção do país a 4,8 milhões de barris/dia (PDVSA - Plan Siembra Petrolera 2010-2015), meta jamais alcançada.
Atualmente, espera-se que o país possa manter incrementos futuros contínuos até o patamar de 2 milhões ou 2,5 milhões de barris/dia. A produção voltou a crescer e alcançou a média de 1,15 milhão de barris por dia em agosto, segundo a OPEP (https://tradingeconomics.com).
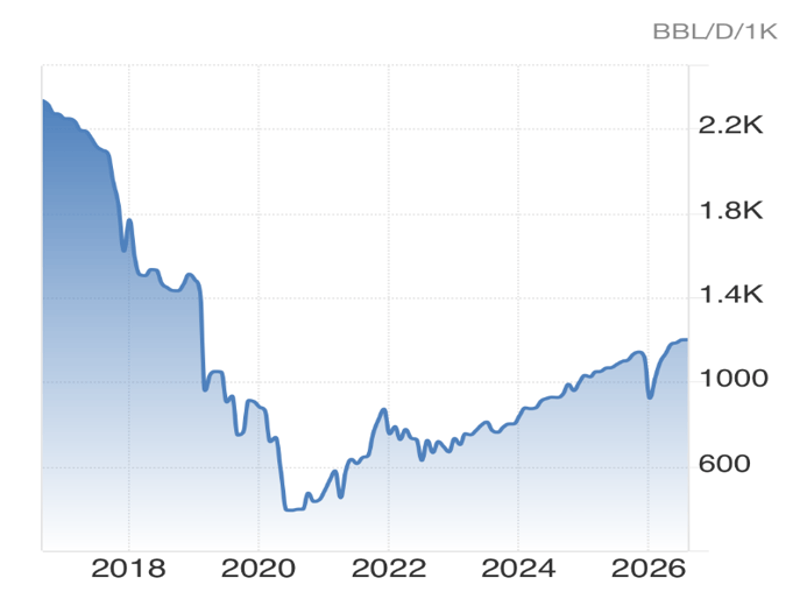
Fonte: Opep. Trading Economics
Considerações finais
Uma recuperação sustentada para o atingimento de uma produção de até 3 milhões de barris diários ou mais, ao longo de um horizonte de 10 a 15 anos, talvez seja tecnicamente plausível, mas deve ser entendida como potencial de produção de longo prazo.
Algumas questões preocupantes permanecem, como a legitimidade da presidente interina e sua capacidade de liderar efetivamente as reformas necessárias para a transição democrática do país e a retomada da confiança dos investidores no país.
O recente discurso da presidente interina, em Washington, revela uma relação atual singular entre os países, onde o governo venezuelano representa um estado tutelado pelo governo americano. Nesse aspecto, o esperado anúncio da data para eleições tem causado inquietações na oposição, nos chavistas mais radicais e na população.
Aparentemente, isso não preocuparia o governo norte-americano, desde que a presidente interina cumpra o compromisso de fazer concessões e ceder o controle das receitas pela venda do petróleo venezuelano. Isso tem levado chavistas mais radicais a se unirem à oposição venezuelana nas críticas ao governo atual, um fenômeno inimaginável anteriormente à queda do Maduro.
Esse precedente mantém abertas duas incertezas: um possível cenário de novos ciclos de nacionalização e de seus efeitos sobre os investimentos e a possibilidade de que uma futura mudança no governo dos Estados Unidos, com o fim da era Trump.
Portanto, a recuperação sustentável da produção dependerá não apenas de recursos e capacidade técnica e ambiental, mas também da continuidade política e da estabilidade institucional.
Bruno Leonel é geólogo e geofísico, trabalhou na Starfish-Sonangol, OGG Petróleo e atualmente é gerente do campo de óleo de Tigre, da Petroil Óleo e Gás.
João Figueira é geólogo e geofísico, foi gerente da Petrobras em vários países, incluindo Venezuela, Angola, Estados Unidos, Peru e México, entre outros. Atualmente é consultor de petróleo e gás.